
يواجه الدولار الأميركي اختباراً جديداً في أسواق العملات، مع تراجع مستويات التحوط التي يستخدمها كبار المستثمرين الأجانب لحماية محافظهم من تقلبات العملة، في وقت تتزايد فيه الضغوط على العملة الأميركية وتتراجع تكلفة التحوط منها، ما قد يدفع صناديق التقاعد وشركات التأمين إلى إعادة بناء مراكزها التحوطية، ويفتح الباب أمام تدفقات ضخمة في سوق الصرف الأجنبي.
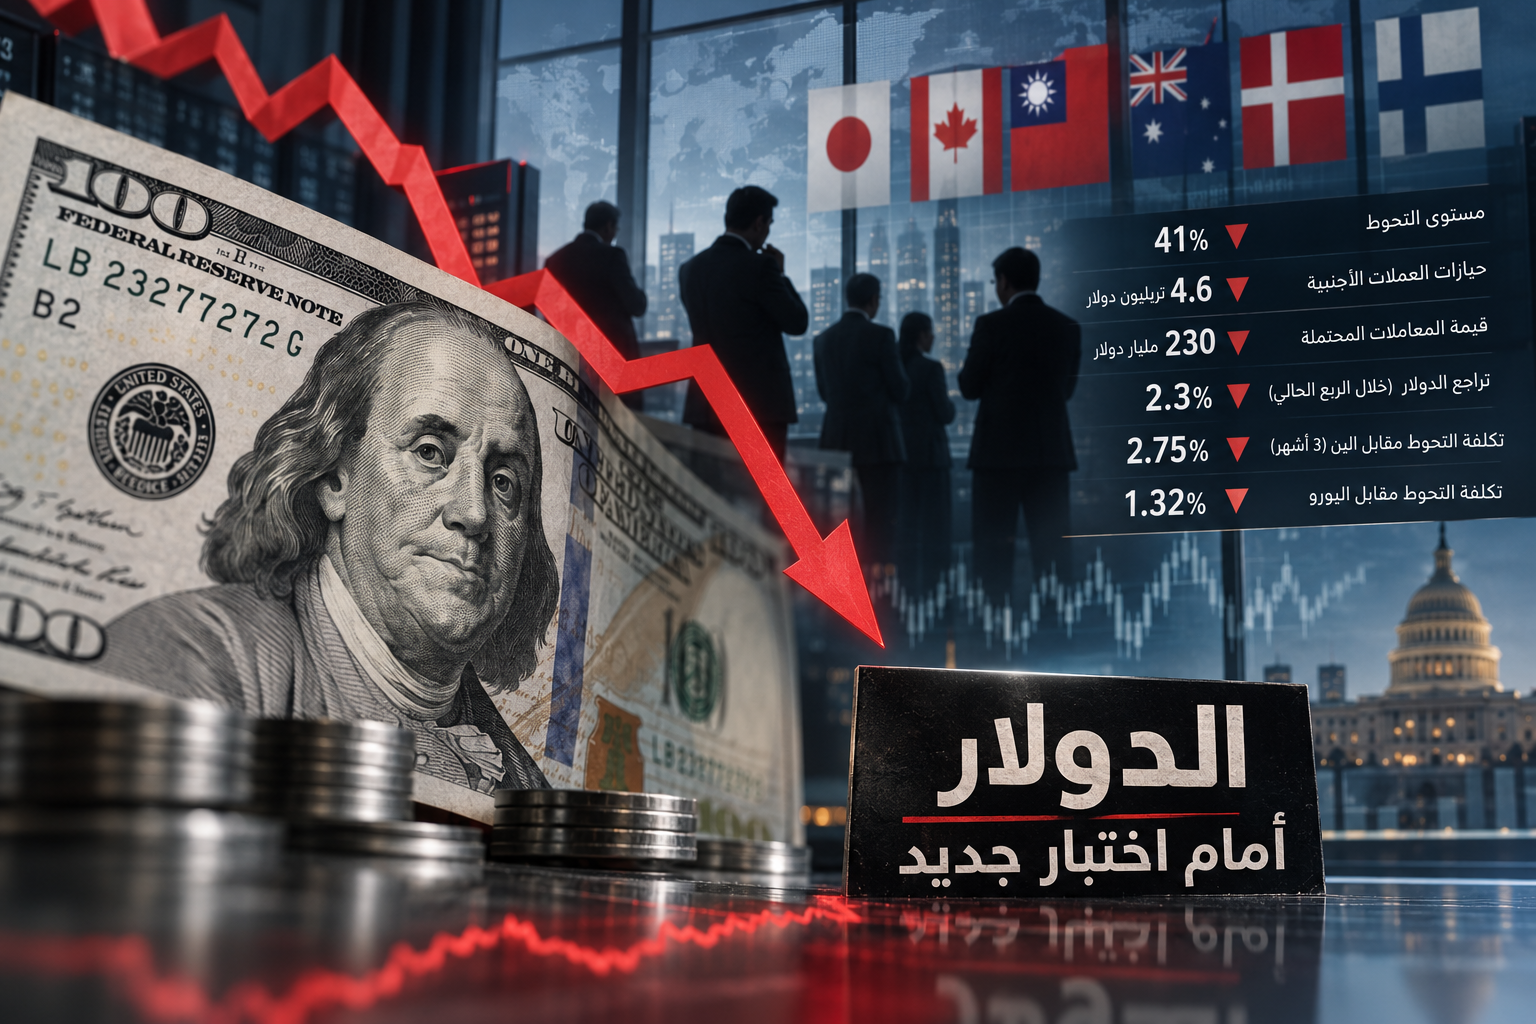
وتكشف بيانات ستة أسواق رئيسية، من بينها اليابان وكندا وتايوان وأستراليا والدنمارك وفنلندا، أن المستثمرين كانوا يتحوطون لنحو 41% فقط من انكشافهم على العملات الأجنبية حتى 30 يونيو، وهو أدنى مستوى منذ عام 2015 على الأقل.
ورغم أن هذه النسبة تبدو محدودة، فإن تداعيات أي تغيير في مستويات التحوط قد تكون كبيرة للغاية، إذ إن زيادة التحوط بمقدار 5 نقاط مئوية فقط يمكن أن تؤدي إلى معاملات في سوق الصرف تبلغ نحو 230 مليار دولار، استناداً إلى حيازات عملات أجنبية تقدر بنحو 4.6 تريليون دولار لدى المستثمرين في هذه الأسواق.
ولا يعني تراجع التحوط بالضرورة أن المستثمرين يستعدون للتخارج من الأسهم أو السندات الأميركية، إذ يستطيع المستثمر الاحتفاظ بالأصول الأميركية وفي الوقت نفسه بيع الدولار آجلاً مقابل عملته المحلية للتحوط من مخاطر انخفاض قيمة العملة الأميركية. وبالتالي، يمكن أن يستمر الطلب على الأصول الأميركية، بينما يتعرض الدولار نفسه لضغوط في سوق العملات.
وتكتسب اليابان أهمية خاصة في هذه المعادلة، باعتبارها أكبر حائز أجنبي لسندات الخزانة الأميركية، إذ تستحوذ على نحو 10% من الحيازات الأجنبية، فيما تأتي كندا وتايوان ضمن أكبر 10 حائزين.
وكان انخفاض مستويات التحوط منطقياً بالنسبة للمستثمرين خلال معظم العقد الماضي، عندما كان الدولار يميل إلى الارتفاع أو الحفاظ على قوته خلال فترات اضطراب الأسواق، وهو ما وفر حماية طبيعية للمستثمرين الأجانب الذين يمتلكون أصولاً أميركية، إلا أن هذه المعادلة بدأت تتغير مع تراجع الدولار وانخفاض تكلفة التحوط منه.
وتراجع الدولار بنحو 2.3% خلال الربع الحالي، وانخفض أمام معظم عملات مجموعة العشر، في الوقت الذي أصبحت فيه تكلفة التحوط أكثر جاذبية للمستثمرين.
وانخفضت تكلفة التحوط من الدولار لمدة 3 أشهر بالنسبة للمستثمرين الذين تعتمد استثماراتهم على الين الياباني إلى 2.75%، وهو أدنى مستوى في 4 سنوات، مقارنة بذروة بلغت 6% في أكتوبر 2023، بينما تراجعت تكلفة التحوط بالنسبة للمستثمرين الذين تعتمد استثماراتهم على اليورو إلى 1.32%، وهو أدنى مستوى في عامين.
وفي اليابان، تحوط المستثمرون لنحو 41% من مشترياتهم الجديدة من السندات الأجنبية خلال النصف الأول من العام، مقابل 62% في عام 2024، ما يعكس تغيراً واضحاً في سلوك المستثمرين، خصوصاً مع احتمال استمرار رفع أسعار الفائدة من جانب بنك اليابان، الأمر الذي قد يقلص فارق أسعار الفائدة مع الولايات المتحدة.
كما أن أي هبوط حاد في الدولار قد يؤدي إلى زيادة خسائر المستثمرين اليابانيين، ويدفع لجان إدارة المخاطر إلى رفع مستويات التحوط، بالتزامن مع تطبيق نظام جديد للملاءة المالية قد يجعل شركات التأمين اليابانية أقل استعداداً لتحمل تقلبات أسعار العملات.
وقد يكون اليورو من أبرز المستفيدين إذا اتجه المستثمرون إلى زيادة تحوطاتهم من الدولار، خاصة في ظل ضخامة مشتريات الصناديق الأوروبية غير المحوطة من الأسهم الأميركية. وإذا ظهرت مؤشرات إضافية على ضعف الدولار خلال فترات العزوف عن المخاطرة، فقد يتحول سلوك المستثمرين سريعاً من الاحتفاظ بمراكز غير محوطة إلى زيادة الحماية من مخاطر العملة، وهو ما قد يزيد بدوره الضغوط على الدولار.
وتأتي هذه التحولات في وقت تؤدي فيه الحرب في إيران وارتفاع أسعار الطاقة إلى زيادة الضغوط التضخمية، بما يدفع البنوك المركزية حول العالم نحو مستويات فائدة أعلى ويقلص الفارق مع الولايات المتحدة، وهو أحد العوامل الرئيسية التي دعمت جاذبية الدولار خلال السنوات الماضية.
وفي الوقت نفسه، أصبح مسار أسعار الفائدة الأميركية أكثر تعقيداً، مع وجود ضغوط سياسية لإبقاء تكاليف الاقتراض تحت السيطرة، بالتزامن مع اقتراب انتخابات التجديد النصفي للكونغرس.
وإذا واصلت الأسواق تقليص توقعاتها بشأن ارتفاع أسعار الفائدة الأميركية وتقلصت فروق العائد بين الولايات المتحدة والاقتصادات الأخرى، فقد يبدأ المستثمرون في إعادة بناء تحوطاتهم، بما يعني استمرار تدفقات بيع الدولار في سوق الصرف.
ولا تقتصر المخاطر التي تواجه العملة الأميركية على فروق أسعار الفائدة، بل تمتد إلى مكانة الدولار كملاذ آمن خلال فترات اضطراب الأسواق. ويمثل الدولار نحو 70% من سلة العملات الأجنبية المستخدمة كأداة دفاعية في بعض الاستراتيجيات الاستثمارية، إلا أن تصاعد حالة عدم اليقين الجيوسياسي بدأ يثير تساؤلات حول استمرار قدرة العملة الأميركية على أداء هذا الدور بالقوة نفسها.
وفي العام الماضي، تجاوزت التدفقات إلى صناديق المؤشرات المتداولة التي تتحوط من الدولار وتستثمر في الأصول الأميركية التدفقات إلى الصناديق غير المحوطة، وذلك للمرة الأولى خلال هذا العقد، قبل أن تنحسر موجة التحوط ويعود المستثمرون إلى مستويات أقل من الحماية.
وبذلك، فإن الخطر الأكبر على الدولار قد لا يأتي بالضرورة من موجة بيع جماعية للأسهم والسندات الأميركية، وإنما من تغير سلوك المستثمرين تجاه العملة نفسها. فوجود نحو 4.6 تريليون دولار من حيازات العملات الأجنبية لدى المستثمرين في الأسواق الستة يعني أن تحركاً محدوداً نسبياً في مستويات التحوط يمكن أن يطلق تدفقات تصل إلى مئات المليارات من الدولارات في سوق الصرف.
ومع تراجع تكلفة التحوط واستمرار المخاوف بشأن التضخم وأسعار الفائدة وتزايد التساؤلات حول قدرة الدولار على الاحتفاظ بدوره كملاذ آمن، قد تجد صناديق التقاعد وشركات التأمين نفسها مضطرة إلى زيادة مستويات التحوط لحماية قيمة أصولها بالعملات المحلية.
وبالتالي، قد يتحول التحوط من مجرد خيار استثماري إلى ضرورة لإدارة المخاطر، ليصبح السؤال الأهم أمام الأسواق خلال المرحلة المقبلة ليس ما إذا كان المستثمرون الأجانب سيبيعون الأصول الأميركية، وإنما كم من الدولارات سيبيعونها للتحوط من مخاطر الاحتفاظ بهذه الأصول.